苏州注册公司:增值税电子专用发票的领用数量和开票限额如何确定?
增值税电子专用发票的领用数量和开票限额的确定,主要遵循税务机关的相关规定和程序。
以下是具体的确定方式:
一、领用数量的确定
核定原则:
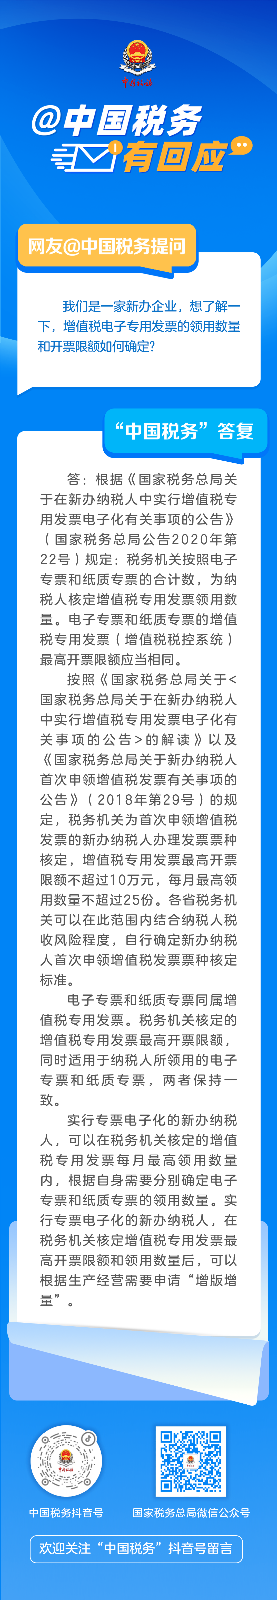
根据《国家税务总局关于在新办纳税人中实行增值税专用发票电子化有关事项的公告》(国家税务总局公告2020年第22号)规定,
税务机关按照电子专票和纸质专票的合计数,为纳税人核定增值税专用发票领用数量。
对于首次申领增值税发票的新办纳税人,税务机关会根据其税收风险程度,在不超过每月最高25份的范围内,
自行确定首次申领的发票票种核定标准(包括电子专票和纸质专票)。
申请与调整:
纳税人可以根据自身生产经营需要,在税务机关核定的每月最高领用数量内,自行确定电子专票和纸质专票的领用数量。
如果纳税人因业务需要超过核定数量领用发票,可以向税务机关申请增加领用量,即“增量”。
二、开票限额的确定
最高开票限额的分类:
增值税发票开票限额分为千元版、万元版、十万元版、百万元版和千万元版等,这些限额是税务机关根据纳税人的申请和实际情况进行审批设定的。
需要注意的是,电子专票和纸质专票的增值税专用发票(增值税税控系统)最高开票限额应当相同。
申请与核定流程:
纳税人需向税务机关申请增值税专用发票的最高开票限额。
税务机关将依法对纳税人的申请进行审批,并核定具体的最高开票限额。
纳税人在开票系统中可以查询到自己的最高开票限额,如果超出限额,系统将会有提示。
注意事项:
纳税人应严格遵守税法规定和税务机关的核定限额进行开票,不得擅自超出限额开具发票。
最高开票限额的审批需根据纳税人的实际情况和申请进行,税务机关会进行实地核查,并根据核查结果确定最高开票限额。
三、总结
综上所述,增值税电子专用发票的领用数量和开票限额的确定,主要依据税务机关的相关规定和程序。
纳税人应根据自身实际经营情况,合理申请领用数量和开票限额,并严格遵守税法规定和税务机关的核定限额进行开票。
同时,税务机关也会根据纳税人的税收风险程度和实际经营情况,对领用数量和开票限额进行动态调整。
文章本站原创,转载文章请注明来源:苏州注册公司资讯网站 网址:https://www.8888zwt.com